
Menu
Blog › Dívida rural
Quebrou a safra? O que fazer antes de a parcela vencer
A safra não veio como o planejado. A parcela do custeio ou do investimento está perto de vencer, o banco já ligou, e a ideia de renegociar “no jeitinho” parece a saída mais rápida. Antes disso, vale saber de uma coisa: em dívida de crédito rural, a prorrogação tem regra própria, e o que decide se ela sai do papel é o que você mostra, e quando.
No escritório, a cena se repete todo ano: o produtor chega com a parcela vencendo na semana seguinte e uma pasta de notas soltas. Dá para fazer melhor, e começa bem antes.
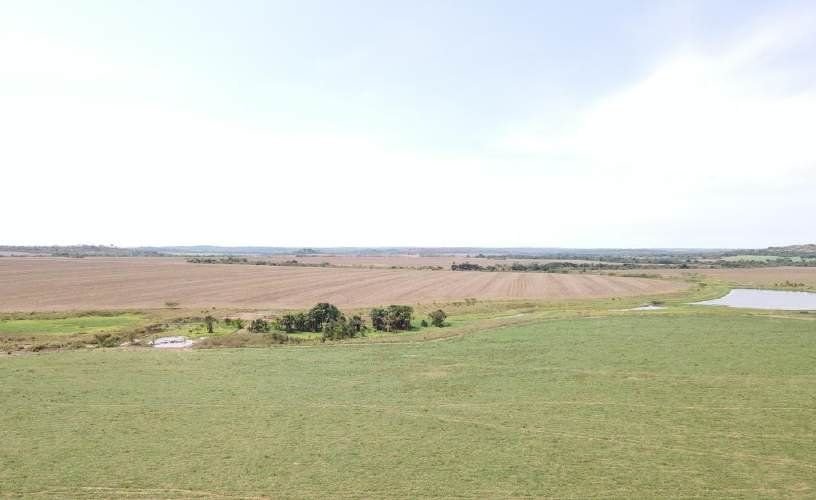
A regra mudou em 2026, a prova ficou mais importante
O Manual de Crédito Rural (item 2-6-4) prevê a prorrogação quando o produtor comprova dificuldade temporária de pagamento por frustração de safra, por dificuldade de comercialização ou por outra ocorrência que prejudique a atividade. Desde 1º de julho de 2026, com a Resolução CMN 5.314, o texto passou a dizer que o banco fica autorizado a prorrogar “por sua conveniência e decisão”, a pedido do produtor.
Do outro lado, a Súmula 298 do STJ diz que o alongamento de dívida de crédito rural é direito do devedor, e não uma faculdade do banco. A discussão sobre como as duas regras convivem está nos tribunais. Isso é assunto para o seu advogado.
O que não mudou: quem tem que provar é o produtor. Banco nenhum prorroga só porque você diz que perdeu a safra, e juiz nenhum obriga o banco a prorrogar sem prova. É preciso demonstrar a perda, a causa e que a dívida não cabe mais no cronograma original. Com a regra nova, essa prova pesa ainda mais.
Não é só clima
Muita gente acha que só cabe pedir se houve seca ou geada. Na prática, o que levou ao aperto pode ser uma combinação:
- produtividade abaixo do esperado por estiagem, calor em fase crítica, excesso de chuva, geada, granizo;
- custos de produção mais altos, principalmente insumos;
- preço de venda menor, que reduz a receita mesmo com boa colheita (dificuldade de comercialização).
Quando as perdas se repetem por mais de uma safra, o problema deixa de ser um evento e vira acúmulo. Um bom laudo olha o período inteiro, safra por safra, e mostra como cada fator pesou.
Passo a passo antes do vencimento
1. Veja de que tipo é a sua dívida. O direito vale para operações de crédito rural. Dívida com fornecedor de insumo, tributos e empréstimos comuns têm outro tratamento. Separe as cédulas rurais e anote valores, taxas e datas de vencimento.
2. Não deixe a parcela vencer para só então agir. A prorrogação se aplica a parcelas ainda não vencidas, e pedir depois do vencimento coloca você em atraso, com todas as consequências. Faça o pedido por escrito, com boa antecedência. Quanto antes você começar a juntar a prova, melhor.
3. Documente a perda enquanto ela está visível. Fotos com data e local, registro do evento, decretos de emergência do município quando existirem, boletins de clima. Se há vestígios na lavoura, registre.
4. Junte os documentos de produção. Romaneios de entrega, notas de venda, extratos de armazém ou cooperativa, notas de insumos e serviços, áreas plantadas por safra, matrículas dos imóveis. Sem isso, qualquer número fica sem apoio.
5. Procure um engenheiro agrônomo para fazer o laudo. É ele quem transforma esses documentos em prova técnica, com responsabilidade técnica (ART).
6. Faça o pedido ao banco por escrito. Protocole o pedido de prorrogação com o laudo e guarde o comprovante. Pedido só de boca, ou por telefone, é difícil de provar depois.
7. Se o banco negar ou não responder, procure um advogado. O laudo e o protocolo seguem como prova na via judicial, sem retrabalho.
O que o laudo precisa mostrar
Um laudo de prorrogação de dívida rural é um único documento com duas partes que se completam.
Parte 1: a perda. Quanto se perdeu e por quê. Compara a produtividade esperada (a partir do histórico da própria área e da média da região) com a obtida, comprovada pelos romaneios e notas. Amarra a perda ao evento com dados climáticos oficiais, imagens de satélite da própria lavoura e decretos. E responde de antemão ao argumento do banco de que “o produtor plantou fora de época ou manejou mal”, mostrando o plantio dentro do zoneamento agrícola, a aplicação de insumos e o descarte de outras causas, como pragas e doenças.
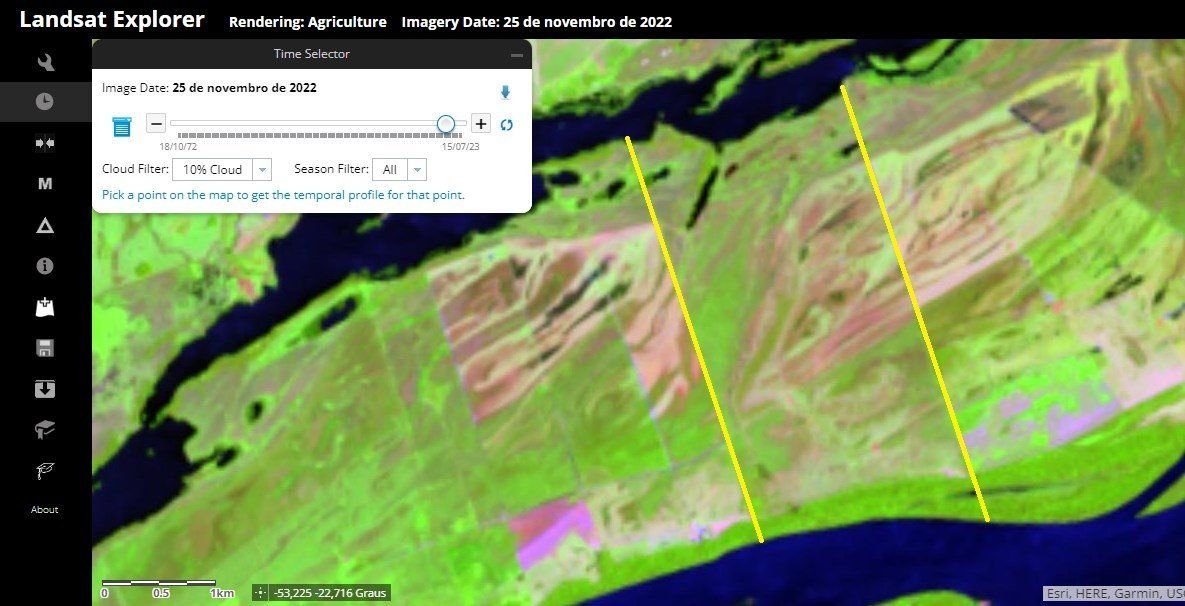
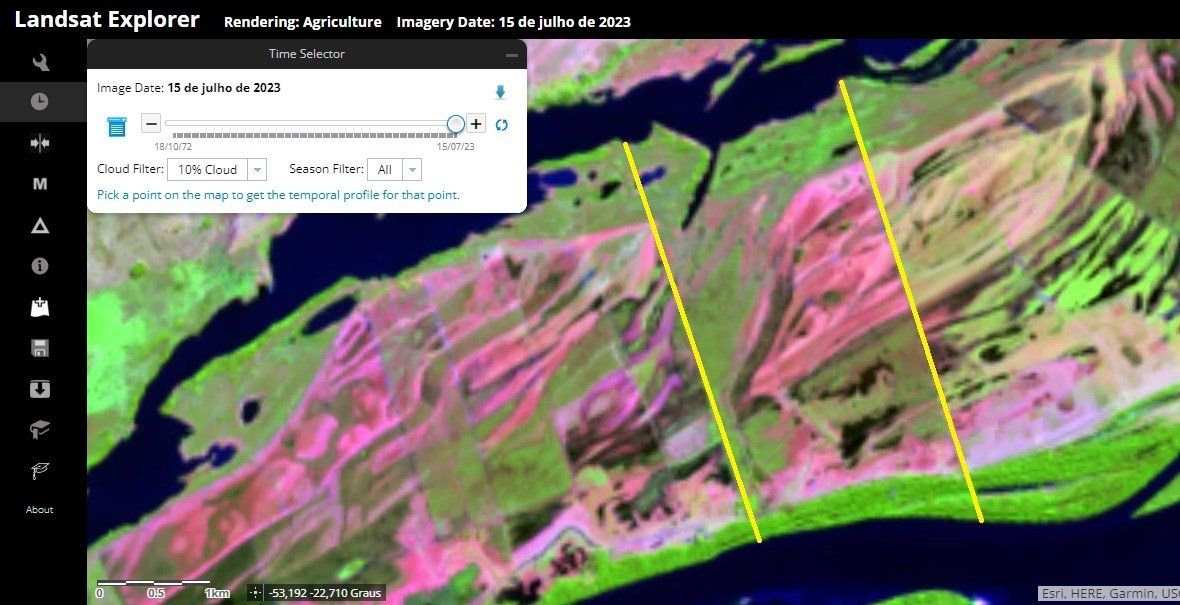
Parte 2: a capacidade de pagamento. Monta o fluxo de caixa real da atividade, calcula o ponto de nivelamento (a produtividade e o preço mínimos para a lavoura cobrir o custo) e compara o que a atividade gera com o que a dívida exige. Quando a conta não fecha, o laudo propõe um novo prazo e uma carência em que a operação volta a ser viável. Essa proposta concreta é o que o banco ou o juiz precisa ter em mãos.
Um laudo que só mostra que houve prejuízo, sem testar a dívida contra o fluxo de caixa, deixa o pedido incompleto. Um que só mostra números sem explicar a causa, também.
Laudo fraco e laudo que se sustenta
Já li muito laudo de quebra de safra que não passaria por uma análise de crédito séria. O problema quase nunca é a perda, que existiu. É a forma de mostrar.
Um laudo fraco costuma:
- trazer a produtividade esperada sem dizer de onde ela saiu;
- falar em seca sem dado de chuva da região e do período;
- juntar notas soltas, sem conferir com romaneio e extrato de armazém;
- terminar sem dizer em quanto tempo a dívida cabe no caixa.
Um laudo bem fundamentado:
- parte do histórico da própria área e da média regional;
- liga a perda ao evento com dados oficiais e imagem de satélite da gleba;
- responde de antemão às objeções de manejo e de época de plantio;
- propõe prazo e carência a partir do fluxo de caixa.
A diferença aparece na conta. Pedido negado vira encargo de inadimplência, risco de negativação e, no limite, execução da cédula. E se o caso for para a Justiça, o tempo para juntar prova é curto. Laudo feito às pressas depois da negativa raramente recupera o que não foi registrado na colheita.
Uma perícia que fiz como perito do juízo mostra bem isso. A seca na região era real e estava documentada. Mesmo assim, o milho safrinha tinha sido plantado fora da janela do ZARC e sem as práticas que reduziriam a perda, e a produtividade ficou muito abaixo da média do município. O laudo teve de registrar as duas coisas. Quem analisa um pedido de prorrogação faz a mesma pergunta: a perda veio do clima ou da condução da lavoura?
Erros que custam o pedido
- Deixar a parcela vencer e só então procurar ajuda.
- Apresentar notas soltas, sem laudo que as organize.
- Misturar na conta dívidas que não são de crédito rural.
- Usar produtividade esperada “de cabeça”, sem fonte.
- Dados de área ou de colheita que vêm só de declaração, sem documento.
- Pedido apenas verbal, sem protocolo.
Perguntas frequentes
Preciso de laudo para pedir a prorrogação? Não existe um formulário exigido em lei, mas o ônus de provar é seu. Na prática, o laudo técnico é a prova mais forte, e sem ele o pedido costuma ser genérico e negado.
Vale pedir mesmo se perdi mais de uma safra? Sim. Quando as perdas se repetem, o laudo analisa o período em conjunto.
Precisa de vistoria no campo? Nenhuma norma exige vistoria presencial. Com a safra colhida, o laudo se apoia em dados climáticos, imagens de satélite, romaneios e notas. Se ainda há vestígios, a vistoria agrega.
O laudo garante a prorrogação? Não. Entrega a prova técnica mais bem fundamentada possível. Quem decide é o banco ou o juiz, caso a caso.
Comece a documentar agora
Quanto antes a perda for registrada e os documentos reunidos, mais opções você tem para negociar em boas condições e proteger a próxima safra.
Leia também: Laudo de quebra de safra e capacidade de pagamento: a prova técnica que sustenta o alongamento · Seguro rural negou o pagamento? Aviso de sinistro e laudo técnico
Precisa disso no seu caso?
Laudo de quebra de safra e capacidade de pagamento para o pedido de prorrogação da dívida rural, com ART. Base em Campo Grande/MS, atende todo o Brasil.
Conteúdo de caráter técnico-informativo, que não constitui aconselhamento jurídico. A elaboração de laudos e a assistência técnica são serviços de engenharia. A concessão da prorrogação depende da análise de cada caso concreto pelo banco ou pelo Poder Judiciário.